
A sua casa está segurada por menos do que vale?
Se o capital da apólice ficou abaixo do custo de reconstrução, a seguradora paga só uma parte — mesmo num sinistro pequeno. Como se calcula o capital certo e como corrigir o subseguro.
Houve um incêndio na cozinha. O prejuízo ficou em 30.000 €, a apólice estava em dia, os prémios todos pagos. A seguradora aceitou o sinistro — e propôs pagar 20.000 €.
Não é um erro nem má-fé. É a regra proporcional, o mecanismo que quase ninguém conhece até ao dia em que precisa do seguro. E resolve-se antes, num quarto de hora.
Atualizado em setembro de 2026 · Silvares Mediação de Seguros Lda · ASF n.º 417448548/3
O capital seguro não é o valor da sua casa
É aqui que começa a confusão. Comprou o apartamento por 250.000 €; vale hoje talvez 300.000 €. Nenhum desses números é o capital que deve estar na apólice.
O multirriscos não paga o valor de mercado do imóvel. Paga o que custa reconstruí-lo — levantar de novo as paredes, os tetos, a canalização, a eletricidade, os acabamentos. O terreno e a localização não ardem, não caem e não se roubam, por isso não entram na conta.
É por isso que dois apartamentos iguais, um no centro do Porto e outro numa vila do interior, podem ter preços de mercado muito diferentes e capitais de reconstrução parecidos.
A conta que a seguradora faz no dia do sinistro
Se o capital seguro for inferior ao custo real de reconstrução, a indemnização é reduzida na mesma proporção. Está na lei do contrato de seguro e vem escrito nas condições gerais de praticamente todas as apólices.
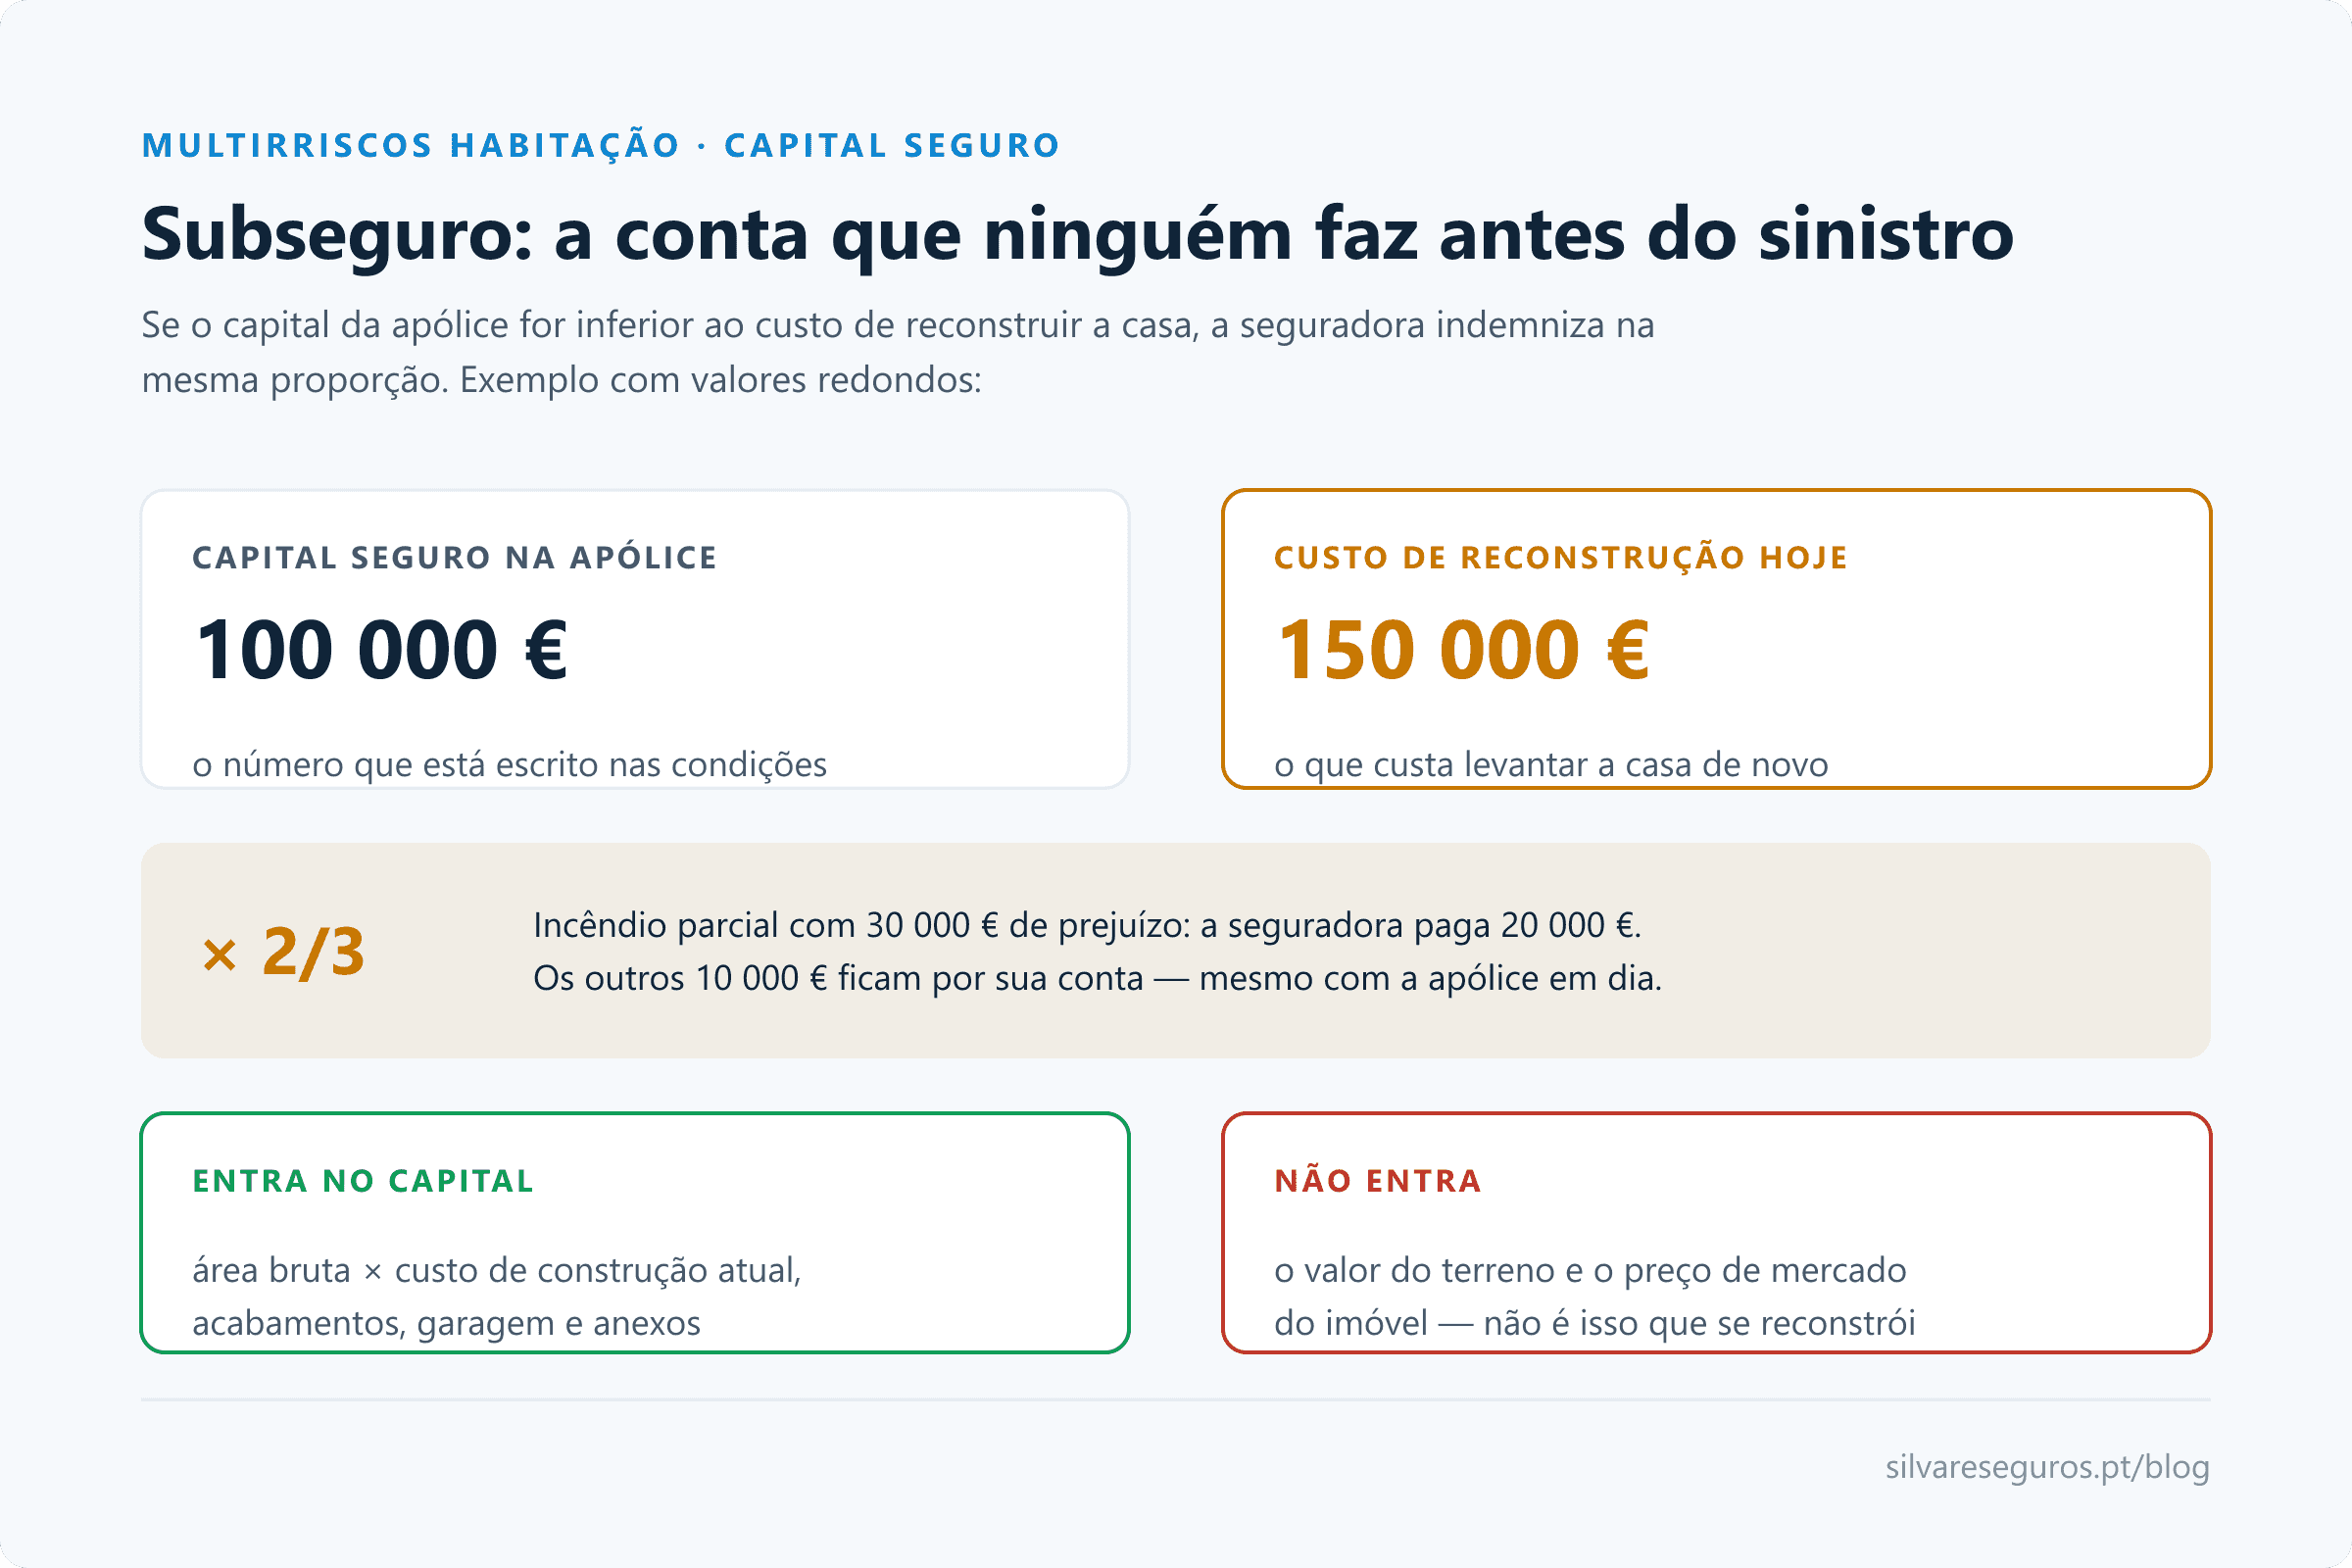
Repare no detalhe que apanha toda a gente: isto aplica-se também aos sinistros pequenos. Não é preciso a casa arder toda. Uma rutura de canalização com 4.000 € de estragos, numa casa segurada a dois terços do que vale reconstruir, é indemnizada em cerca de 2.700 €.
Como chegar ao número certo
A conta base é simples: área bruta de construção × custo de construção por metro quadrado.
- A área bruta inclui paredes, varandas fechadas, garagem e arrecadação. Não é a área útil da escritura.
- O custo por metro quadrado varia com a zona, o tipo de construção e o nível de acabamentos. Em 2026 anda tipicamente entre os 1.000 € e os 1.600 €/m² para reconstrução com acabamentos equivalentes, mas é um valor a confirmar caso a caso — uma moradia com cave e piscina não se compara com um T2 num prédio.
A este valor somam-se os elementos que muita gente esquece: cozinha equipada, roupeiros embutidos, ar condicionado, painéis solares, muros e anexos.
E há o recheio, que é um capital à parte. A regra prática é somar o que teria de comprar se abrisse a porta e não encontrasse nada. Costuma dar bastante mais do que as pessoas estimam à primeira.
Porque é que a maioria das apólices envelhece mal
O capital foi bem calculado em 2015 e nunca mais se tocou. Entretanto os custos de construção subiram de forma acentuada, sobretudo entre 2021 e 2024, com os materiais e a mão de obra. Uma apólice parada nesses anos ficou automaticamente em subseguro, sem que ninguém tenha feito nada de errado.
Duas defesas, ambas simples:
- Atualização automática de capitais. A maioria das apólices tem esta cláusula. Confirme que está ativa e a que índice está indexada — se estiver desligada, o capital fica congelado no ano em que foi contratado.
- Derrogação da regra proporcional. Muitas seguradoras oferecem uma cláusula que dispensa a aplicação da regra proporcional desde que o subseguro não ultrapasse uma certa margem, normalmente 10% ou 15%. É das cláusulas mais valiosas de um multirriscos e raramente custa muito. Vale a pena perguntar se a sua apólice a tem.
Cuidado com o excesso, também
Segurar por muito acima do valor de reconstrução não dá direito a receber mais. A indemnização tem sempre como limite o prejuízo real, e o excesso de capital traduz-se apenas em prémio pago a mais, ano após ano. O objetivo não é o número mais alto: é o número certo.
Em resumo
- O capital do multirriscos é o custo de reconstrução, não o preço de mercado nem o valor da compra.
- Se o capital ficar abaixo desse custo, a seguradora indemniza na mesma proporção — inclusive em sinistros pequenos.
- Área bruta × custo de construção atual, mais cozinha, roupeiros, anexos e equipamentos fixos.
- Confirme a atualização automática de capitais e pergunte pela derrogação da regra proporcional.
- Segurar a mais não aumenta a indemnização: só aumenta o prémio.
Não sabe de cor o capital da sua apólice? É a primeira coisa que vemos no Check-up de Seguros — traga-nos as condições particulares e fazemos a conta consigo. Se preferir começar do zero, peça uma simulação do multirriscos habitação com o capital calculado à medida da sua casa.