
Trabalha por conta própria? Os 6 seguros que seguram o seu rendimento
O seguro de acidentes de trabalho é obrigatório para independentes — e é só o começo. Proteção de rendimento, saúde, RC profissional, ferramentas e vida: o mapa completo de quem não tem RH.
Trabalhar por conta própria é carregar a empresa toda às costas: as vendas, a contabilidade, as férias que não se tiram. E um risco de que pouco se fala: quando um trabalhador independente pára, o rendimento pára no mesmo dia. Não há baixa paga pela entidade patronal, não há plano de saúde da empresa, não há RH para tratar de nada.
A boa notícia: a proteção monta-se com quatro ou cinco peças, algumas obrigatórias, quase todas baratas face ao que cobrem. Este é o mapa.
Atualizado em agosto de 2026 · Silvares Mediação de Seguros Lda · ASF n.º 417448548/3
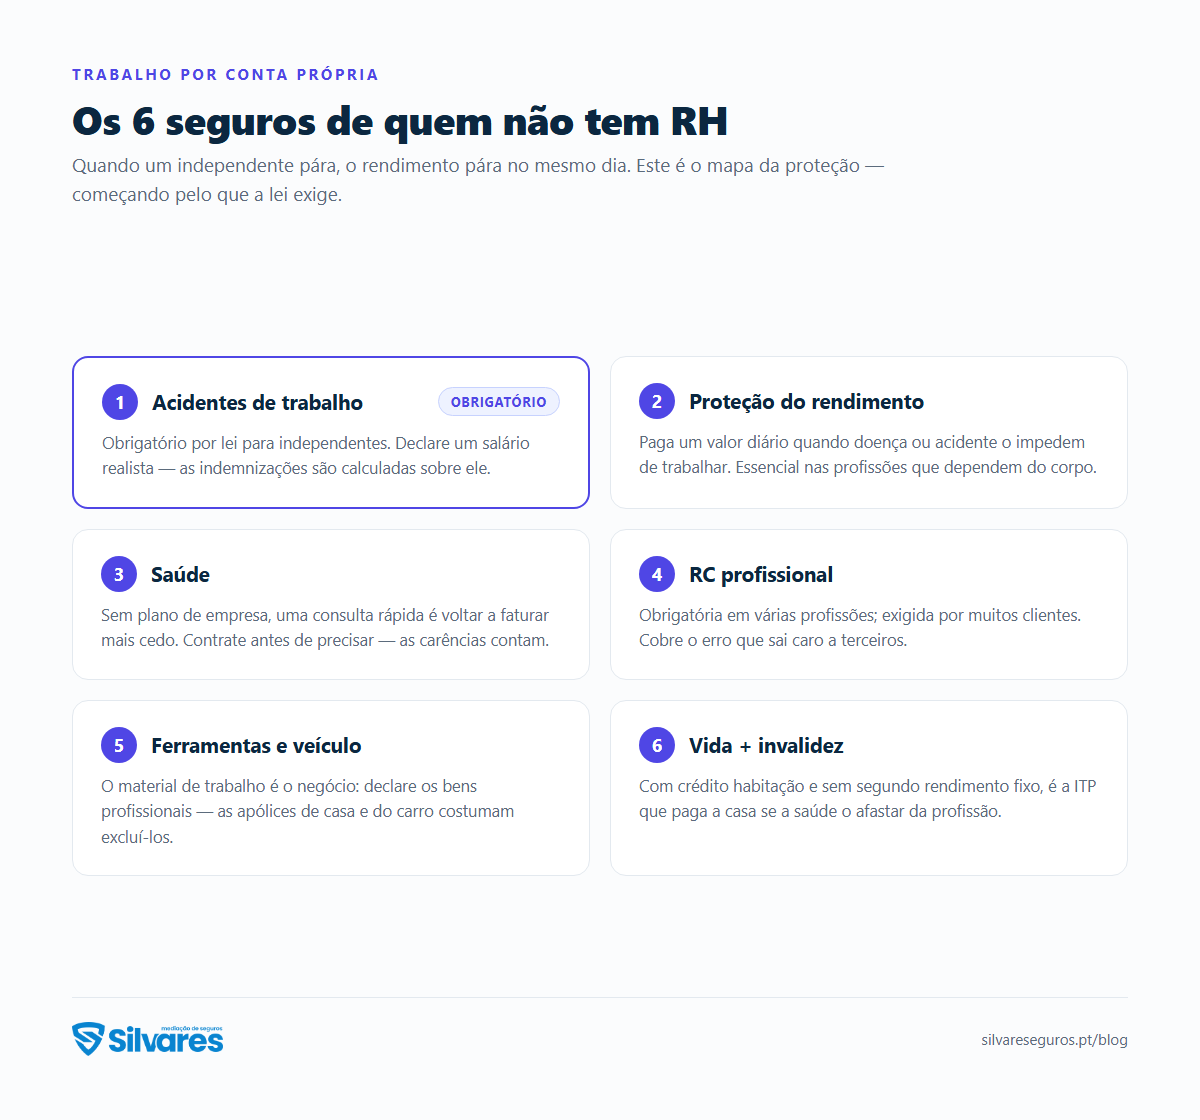
1. Acidentes de trabalho: obrigatório (e muita gente não sabe)
Começamos pelo que a lei exige: o trabalhador independente é obrigado a ter seguro de acidentes de trabalho por conta própria (Lei n.º 98/2009). Não é opcional, não é "só para empresas": o freelancer, o eletricista em nome individual, o consultor com recibos verdes — todos.
O seguro cobre o acidente ocorrido no trabalho ou no trajeto: despesas de tratamento, indemnizações por incapacidade temporária ou permanente, e pensões em caso de morte. Contrata-se sobre um salário anual declarado — e aqui mora o erro clássico: declarar o mínimo para poupar no prémio significa receber indemnizações calculadas sobre esse mínimo. Declare um valor realista face ao que efetivamente ganha; a diferença de prémio é pequena, a diferença no dia do acidente é enorme.
Quem tem atividade e trabalhadores a cargo (ainda que informais ou familiares) precisa de os cobrir também — a obrigação abrange quem trabalha para si.
2. Proteção do rendimento: a peça que falta a quase todos
O acidente de trabalho cobre… acidentes de trabalho. E a doença? A hérnia que o põe três meses parado, a cirurgia com seis semanas de recuperação? A baixa da Segurança Social para independentes existe, mas é curta face às despesas fixas de quem tem prestação de casa, carro e família.
Para esse buraco existem os seguros de proteção de rendimento / incapacidade temporária: pagam um valor diário ou mensal enquanto não pode trabalhar, por doença ou acidente. Nas profissões que dependem do corpo (construção, cabeleireiros, motoristas, dentistas) é possivelmente o seguro mais importante da lista. Pontos a comparar: franquia em dias (a partir de que dia começa a pagar), prazo máximo, e a definição de incapacidade (para a sua profissão ou para qualquer profissão — a diferença é o dia e a noite).
3. Saúde: sem plano de empresa, é por sua conta
Quem trabalha por conta própria não tem o plano de saúde "da empresa" — e para um independente, uma consulta despachada em 48 horas não é conforto: é voltar a faturar mais cedo. Um seguro de saúde individual ou familiar resolve; se está a contratar do zero, leia primeiro as carências e pré-existências para escolher com os olhos abertos — o melhor momento de contratar é quando ainda não precisa.
4. Responsabilidade civil profissional: dos "nice to have" aos obrigatórios
Aqui depende da atividade:
- Obrigatória por lei ou por ordem profissional em várias profissões: mediadores de seguros (nós!), agentes imobiliários, revisores, advogados, profissionais de saúde, entre outros — cada regime com o seu capital mínimo. Já escrevemos, por exemplo, sobre a RC profissional dos médicos;
- Fortemente recomendada para quem presta serviços com potencial de dano: o erro do canalizador que alaga o prédio, o do programador que deita um sistema abaixo, o do consultor cuja recomendação sai cara. A RC profissional cobre os danos causados a clientes e terceiros no exercício da atividade — e é frequentemente exigida em contratos com empresas maiores.
5. As ferramentas do ofício
A carrinha com o material, o computador com os projetos, a máquina que custa milhares: para um independente, os bens de trabalho são o negócio. Verifique:
- O seguro do veículo de trabalho cobre a mercadoria/ferramenta transportada? (Na maioria, só com cobertura específica);
- O recheio "profissional" em casa (escritório, oficina) está dentro do multirriscos? Muitas apólices de habitação excluem ou limitam bens de uso profissional — declare-os;
- Equipamento em obra/em cliente: exige extensão própria.
E o crédito da casa?
Se tem crédito habitação, o seu seguro de vida ganha um peso extra: sem segunda fonte de rendimento fixa em casa, a cobertura de invalidez (ITP) deve estar bem desenhada — é ela que paga a casa se um problema de saúde o afastar de vez da profissão.
Checklist do independente protegido
- Acidentes de trabalho por conta própria — obrigatório, com salário declarado realista
- Proteção de rendimento por doença/acidente (franquia em dias e definição de incapacidade lidas com atenção)
- Saúde individual/familiar, contratada antes de ser precisa
- RC profissional — obrigatória na sua atividade? Exigida pelos seus clientes?
- Ferramentas e veículo de trabalho segurados como bens profissionais
- Vida + invalidez alinhados com o crédito e com a família
São seis peças — mas raramente é preciso comprar seis apólices novas: parte já existe, parte duplica, parte falta. Pôr tudo em cima da mesa de uma vez é exatamente o que fazemos no Check-up de Seguros, gratuito. Trabalha por conta própria? Fale connosco — em meia hora sabe o que tem, o que falta e quanto custa fechar o buraco maior.